Попадать в аварию неприятно и волнительно, но главное — знать свои права и действовать быстро. В этой статье я подробно расскажу, какие права имеет потерпевший при ДТП по ОСАГО, как их реализовать на практике и какие ошибки чаще всего приводят к потерям денег и нервов.
Кратко о симптомах — кто такой потерпевший и зачем нужно знать свои права
Потерпевшим при ДТП считается водитель или пассажир, чей автомобиль или здоровье пострадали вследствие аварии. Правильные действия на месте и после происшествия влияют на размер и скорость страховой выплаты.
ОСАГО предназначено для возмещения ущерба третьим лицам — именно поэтому важно сразу оформить все документы и понимать, какие шаги позволят вам получить полное покрытие, если виновник застрахован.
Обязательные шаги на месте ДТП: что сделать, чтобы не потерять права
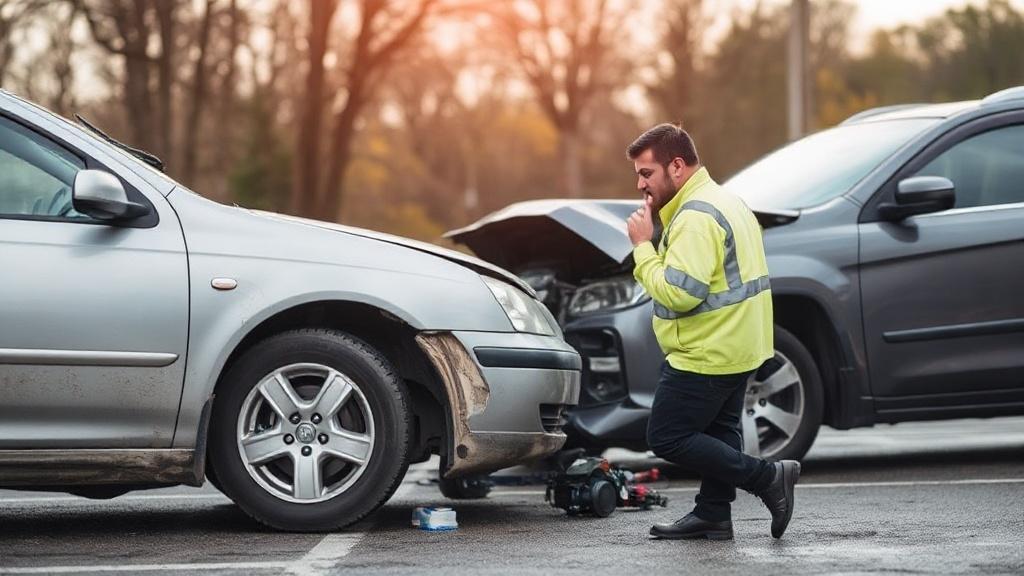
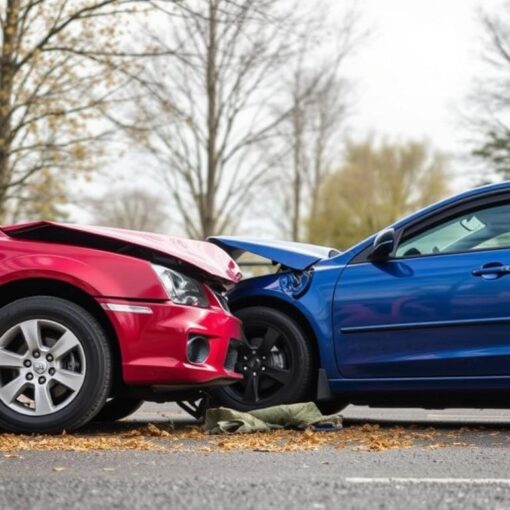
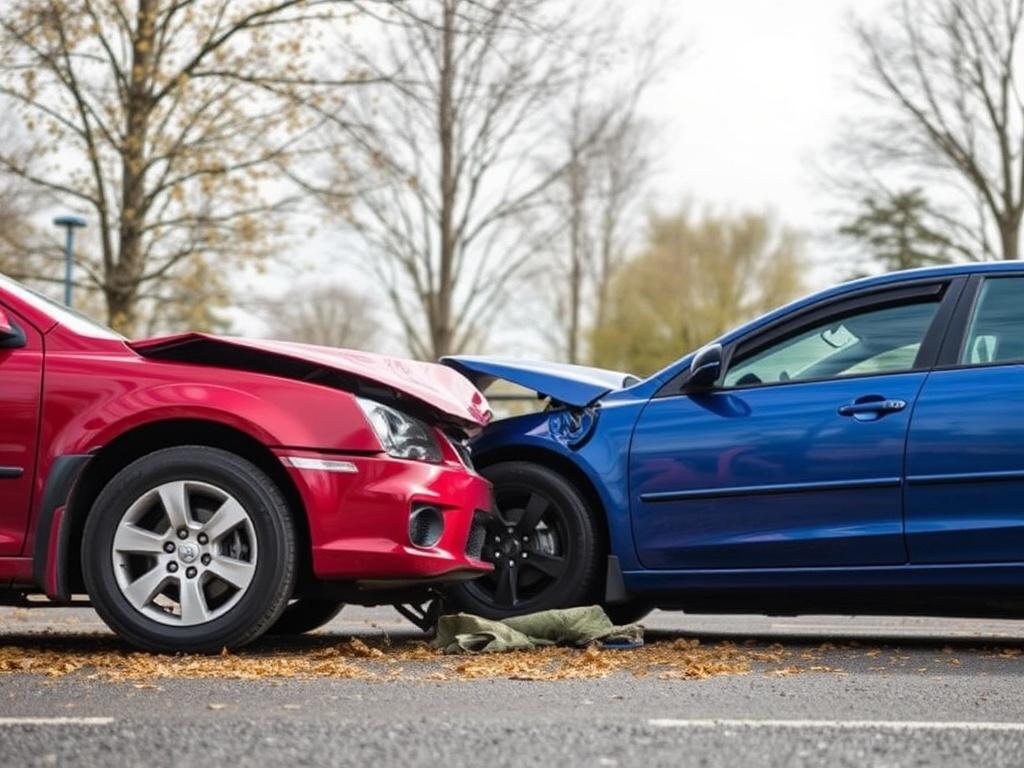
Первое — обезопасить место аварии и, по возможности, сфотографировать ситуацию: позицию автомобилей, повреждения, следы торможения и дорожные знаки. Фото и видео служат важным доказательством при споре со страховой.
Второе — оформить протокол: если повреждения небольшие и стороны договорились, можно применить европротокол. Если ранения есть или стороны не пришли к согласию, вызывайте ГИБДД и фиксируйте факт ДТП официально.
Третье — обменяйтесь данными: ФИО, номера полиса ОСАГО, серия и номер свидетельства о регистрации транспортного средства, контакты свидетелей. Эти сведения понадобятся при подаче заявления в страховую.
Главные права потерпевшего при ДТП по ОСАГО
Права можно разделить на несколько направлений: получение страховой выплаты, выбор способа возмещения, контроль процедуры оценки ущерба и обжалование решений страховщика. Каждый пункт имеет практическое значение.
Ниже я подробно разберу каждое право, подскажу типовые ошибки и дам шаблонные шаги, которые реально помогают ускорить процесс возмещения.
Право на страховую выплату
Основное право потерпевшего — получить от страховой виновника компенсацию за причинённый ущерб в рамках полиса ОСАГО. Это может быть денежная выплата либо организация ремонта на станции ТО, с которой сотрудничает страховщик.
Чтобы реализовать это право, потерпевшему нужно подать заявление о страховом случае с перечнем документов: протокол ДТП, заявление о возмещении, документы на автомобиль и полисы сторон. Чем полнее пакет — тем быстрее пойдёт процедура.
Право выбора формы возмещения — ремонт или выплата
Потерпевший часто может выбирать: направить автомобиль в СТО по направлению страховщика или потребовать денежную компенсацию. Выбор зависит от обстоятельств, степени повреждений и доверия к ремонтной базе.
В некоторых ситуациях ремонт на СТО сети страховщика удобнее: детали и работы контролирует страховая, но при выборе денежной выплаты вы получаете свободу ремонта у независимой мастерской. Оцените плюсы и минусы перед решением.
Право на независимую экспертизу
Если страховая предлагает свою оценку ущерба, у пострадавшего есть право заказать независимую экспертизу за свой счёт. Результаты такой оценки можно использовать при споре, если сумма возмещения занижена.
Важно: при наличии существенных расхождений в оценках фиксируйте все акты, чеки и заключения экспертов — это станет основой для претензии и, при необходимости, иска в суд.
Право на своевременную выплату и компенсацию за просрочку
Страховщик обязан произвести выплату в установленные законом сроки после получения полного комплекта документов. Если выплаты задерживают, у потерпевшего появляется право потребовать не только основную сумму, но и компенсацию за просрочку.
Рекомендую фиксировать даты подачи документов и общения со страховой: переписка, входящие номера заявлений и протоколы помогут доказать нарушение сроков и обосновать требования о пенях.
Право на получение копий всех документов по делу
Вы можете запросить в страховой копии всех материалов: акты осмотра, калькуляции, акты независимой экспертизы и ответы на претензии. Эти документы необходимы для проверки правильности расчетов и построения аргументации в споре.
Если страховая отказывает в предоставлении копий, это нарушение права на информацию — фиксируйте отказ и переходите к следующему этапу — письменной претензии и обращению в контролирующие органы.
Право обжаловать решение страховой
В случае отказа или занижения выплаты потерпевший вправе направить письменную претензию в страховую компанию, а затем обжаловать решение через регулятор, РСА или в судебном порядке. Закон защищает интересы потерпевшего.
Перед подачей иска имеет смысл собрать аргументы: фото, экспертные заключения, калькуляции стоимости ремонта и доказательства переписки со страховщиком. Это значительно повышает шансы на успех.
Право на возмещение дополнительных расходов
Иногда в процессе оформления возникают дополнительные траты: эвакуация, хранение автомобиля, аренда транспорта. Потерпевший может требовать возмещения таких расходов, если они документально подтверждены и связаны с ДТП.
Чеки, квитанции и акты — обязательная база для требований. Без документов страховщик вправе не признавать понесённые расходы.
Практическая последовательность действий: шаг за шагом после ДТП
Чёткая последовательность действий экономит время и деньги. Ниже — практическая инструкция, которую удобно держать в голове или в заметке телефона.
- Обеспечьте безопасность и при необходимости вызовите скорую.
- Фиксируйте место происшествия: фото, видео, свидетели.
- Оформите документы — европротокол или вызов ГИБДД в зависимости от ситуации.
- Обменяйтесь данными со второй стороной и соберите копии полисов.
- Подайте заявление в страховую по месту наступления события.
- Собирайте документы для экспертизы и сохраняйте чеки на дополнительные расходы.
- При несогласии — закажите независимую оценку и направьте претензию.
Если вы не уверены в правильности оформления полиса у виновника, проверить информацию удобно онлайн: многие платформы позволяют быстро увидеть подлинность документа и оформить свою защиту. Например, можно оформить ОСАГО через специализированные сервисы оформить ОСАГО — это экономит время и даёт дополнительные гарантии прозрачности сделки.
Европротокол: когда он работает и какие права у потерпевшего
Европротокол — удобный способ оформить мелкое ДТП без вызова сотрудников ГИБДД. Он ускоряет получение страховой выплаты, но предусматривает ряд условий: отсутствие пострадавших, согласие сторон и соблюдение лимитов по сумме возмещения.
При использовании европротокола потерпевший всё равно сохраняет право на возмещение и на обращение в страховую при споре. Важно корректно заполнить бланк и прикрепить фото; ошибки в заполнении часто становятся причиной отказа.
Сроки, пени и порядок рассмотрения заявлений
Закон устанавливает регламентированные сроки рассмотрения страховых дел и уплату неустойки при нарушении сроков. Это означает, что при длительной задержке выплат вы можете рассчитывать на компенсацию морального или материального ущерба сверх основной суммы.
Фиксируйте все обращения к страховщику датами и содержанием, это пригодится при требованиях о пенях. Если страховая просит дополнительные документы, собирайте их оперативно и отправляйте с подтверждением получения.
Что делать, если страховая занижает выплату или отказывает
Частая проблема — разногласия в оценке ущерба. В таком случае порядок действий прост, но требует дисциплины: закажите независимую экспертизу, оформите письменную претензию и сохраните доказательства передачи претензии в страховую.
Если претензия не помогла, следующим шагом становится обращение к регулятору или иск в суд. Документы, которые вы заранее соберёте — фото, заключения эксперта и акты — определяют исход спора.
Кроме того, стоит помнить о возможности скорого поиска и сравнения предложений по страхованию и расчёта стоимости полиса. Удобно воспользоваться специализированными площадками для расчета — например, расчёт стоимости и подбор опций доступен на https://zaceni.ru/osago.
Типичные ошибки потерпевших и как их избежать
- Неоформление протокола при споре. Это лишает вас официальной фиксации факта ДТП.
- Отсутствие фотофиксации места происшествия. Без снимков страховщики и оппоненты могут трактовать события по-своему.
- Игнорирование получения копий документов из страховой. Позже их сложно восстановить.
- Согласие на устные обещания страховой. Только письменные решения имеют юридическую силу.
Избежать этих ошибок просто: имейте чек-лист в телефоне, делайте фото и обязательно подавайте заявление в страховую официально, с отметкой о приёме.
Как оценить предложение страховой: ремонт у партнёра или деньги
Страховщик может предложить направить автомобиль в фирменную сеть СТО. Это удобно, но иногда ремонт по направлению занимает больше времени или не покрывает все нюансы. Денежная выплата даёт свободу, но требует хорошей оценки стоимости работ.
Небольшая таблица помогает увидеть основные различия и выбрать оптимальное решение в зависимости от ситуации.
| Критерий | Ремонт у партнёра страховщика | Денежная выплата |
|---|---|---|
| Контроль качества | Страховая контролирует | Вы выбираете мастерскую |
| Скорость | Зависит от загруженности СТО | Зависит от ваших возможностей быстро найти СТО |
| Риск недофинансирования | Низкий, если страховщик покрывает все работы | Высокий, если оценка занижена |
Выбор зависит от личных приоритетов: времени, доверия к СТО и готовности контролировать процесс ремонта самостоятельно.
Сбор документов: чек-лист, который реально пригодится
Для подачи заявления в страховую обычно требуются: протокол ДТП (или европротокол), копии полисов, паспорт заявителя, документы на автомобиль, акты осмотра и фото. При наличии дополнительных расходов — чеки и квитанции.
Если вы собираете доказательства для суда, добавьте: независимую экспертизу, сметы ремонта и переписку со страховой. Чем полнее пакет, тем сложнее страховой обоснованно отказать.
Разбор типовой ситуации: мини-кейс
Допустим, на перекрёстке в результате столкновения пострадали бампер и фар автомобиля потерпевшего. Водитель виновника сообщил, что у него есть ОСАГО, но при расчёте страховая предложила сумму, которая покрывает лишь часть ремонта.
Пошагово пострадавший сделал фото, вызвал ГИБДД, подал заявление в страховую и заказал независимую экспертизу. На её основании он направил претензию, приложив все документы. В результате после переговоров и угрозы обращения в суд страховая пересмотрела расчёт и доплатила недостающую сумму.
Когда стоит обращаться в суд
Суд целесообразен, если страховая неоднократно отказывала от выплат или занижала суммы, и у вас есть доказательства, подтверждающие вашу позицию. Суд — эффективный инструмент, но он потребует времени и расходов на юриста.
Перед подачей иска оцените затраты и шансы. Часто достаточно претензии с независимой экспертизой, чтобы страховая пересмотрела решение без суда. Если же сумма существенна или дело сложное, судебная защита — логичный путь.
Права пассажиров и пешеходов
Пассажиры и пешеходы, пострадавшие в ДТП, обладают такими же правами на возмещение ущерба и лечение, как и водители. Они могут требовать компенсацию вреда здоровью и возмещение имущественного вреда у виновной стороны через её страховщика.
Важно документировать телесные повреждения: медицинские заключения, выписки и фотографии. Без медицинских документов получить справедливую компенсацию бывает сложно.
Юридическая помощь: когда не стоит тянуть
Если сумма ущерба велика, ситуация осложнена скрытыми повреждениями или страховая ведёт себя агрессивно, стоит обратиться к юристу, который специализируется на ДТП и ОСАГО. Хороший адвокат помогает выстроить доказательственную базу и ускоряет процесс.
Иногда юрист на стадии претензии добивается быстрого пересмотра выплаты без суда. В других случаях его участие значительно повышает вероятность полного удовлетворения требований в суде.
Как проверить полис виновника и избежать подводных камней
Перед подачей заявления проверьте подлинность полиса ОСАГО: серия, номер, срок действия и данные страховщика. Поддельные или просроченные полисы — распространённая проблема, и от этого зависит, куда обращаться за возмещением.
Уточнить информацию и быстро сравнить варианты страхования поможет онлайн-сервис. Если вы думаете о новой страховке или хотите проверить полис перед поездкой, можно воспользоваться ресурсами для ОСАГО: ОСАГО онлайн и сравнение предложений доступны на сайте https://zaceni.ru/osago.
Как не потерять скидку за безаварийную езду (КБМ) при споре
КБМ — коэффициент бонус-малус — влияет на стоимость вашего полиса. В случае, если вы не виноваты в ДТП, важно, чтобы в базе страховщика не зарегистрировали вас как виновного. Следите за документами и просите страховую внести корректные данные.
Если банк данных ошибочно начислит вам штрафные коэффициенты, требуйте исправления в РСА и предоставьте доказательства невиновности: протокол ГИБДД и решения по делу.
Письменная претензия: структура и что обязательно указать
Если страховая не выполняет обязательства, направьте письменную претензию. В ней укажите сведения о ДТП, приложите копии документов, требуемую сумму и срок для ответа. Конкретика повышает шансы на положительный результат.
Оптимально отправлять претензию заказным письмом с уведомлением о вручении или направлять электронным способом, сохраняя подтверждение получения. Это важно для дальнейших судебных действий.
Полезные инструменты и сервисы при оформлении ОСАГО и спорах
Для ускорения оформления полиса и проверки предложений используйте агрегаторы и калькуляторы. Это помогает подобрать оптимальный вариант по цене и условиям и увидеть, какие опции полезны в вашем случае.
Если вам нужно оперативно сравнить предложения и рассчитать стоимость, попробуйте сервисы, где можно сразу получить несколько вариантов и оформить страховой полис онлайн. Например, быстро оценить условия и выполнить оформление ОСАГО онлайн можно через специализированные площадки на сайте ОСАГО онлайн.
Как действовать при сложных кейсах: порча вещей, медицинские расходы, моральный вред
Если в ДТП повреждены личные вещи, или вы понесли затраты на лечение, включайте эти позиции в заявление и собирайте подтверждающие документы. Медицинские чеки, направления и заключения врачей являются обязательными доказательствами.
Компенсация морального вреда также возможна, но требует дополнительной доказательной базы и часто решается в судебном порядке. Консультация юриста в таких случаях особенно полезна.
Дополнительные советы, которые экономят время и деньги
Не соглашайтесь на устные обещания страховщика: всё должно быть в бумажном виде. Храните оригиналы документов и сделайте копии перед передачей в страховую.
Если процесс затянулся, напомните о своих правах письменно, указывая возможные последствия для страховщика: обращение в регулятор, публикацию негативной информации и суд. В большинстве случаев это ускоряет решение.
Часто задаваемые вопросы — короткие ответы
Можно ли требовать ремонт у конкретной мастерской?
Да, при денежной выплате вы вправе выбрать мастерскую. Если страховщик предлагает ремонт по направлению, это его право, но вы не обязаны соглашаться, если хотите иное оформление.
Что делать, если виновник без ОСАГО?
Если у виновника нет действующего полиса, возмещение можно требовать напрямую от него или через систему гарантийных выплат при наличии соответствующих условий. Такие случаи сложнее, и часто приходят с задержками.
Нужно ли сразу заказывать независимую экспертизу?
Не обязательно сразу, но при первых сомнениях в адекватности оценки страховщика экспертиза — верное решение. Она помогает аргументированно отстаивать вашу позицию в претензии или суде.
Где искать поддержку и как выбрать надёжного помощника
Профессиональная юридическая помощь нужна при спорной сумме, тяжёлых телесных повреждениях или если виновник — недобросовестный контрагент. Выбирайте специалистов с опытом дел именно по ОСАГО.
Если вы планируете застраховать автомобиль заново или хотите проверить рынок, полезно заранее сравнить условия и стоимость полиса. Для расчёта стоимости и выбора подходящего предложения можно воспользоваться ресурсами типа https://zaceni.ru/osago — это экономит время и помогает избежать подводных камней.
Примеры типичных сценариев и готовые решения
Сценарий 1: мелкая царапина в городе, обе стороны согласны. Решение: европротокол и обращение в страховую. Сценарий 2: сильное столкновение с травмами. Решение: вызвать ГИБДД и скорую, собрать медицинские документы и сразу обращаться к юристу.
Каждая ситуация уникальна, но универсальные правила остаются: фиксируйте всё, собирайте документы и действуйте в интересах доказательной базы.
Где ещё искать актуальную информацию и проверять данные
Официальные сайты страховщиков, регулятора и ресурс РСА дают базовую информацию по полисам и правилам. Дополнительно полезны специализированные площадки для сравнения и оформления полиса.
Если вы хотите быстро ознакомиться с предложениями и выполнить простой расчёт перед покупкой или проверкой полиса, загляните на сервисы с калькулятором: расчёт стоимости и выбор оптимального варианта доступны на странице https://zaceni.ru/osago.
Что важно помнить напоследок
Права потерпевшего при ДТП по ОСАГО — это не набор абстрактных правил, а практические инструменты защиты ваших интересов. Чем чище вы оформите документы на месте и чем быстрее подадите заявление, тем проще получить справедливую компенсацию.
Если вы хотите избежать ошибок при оформлении полиса или проверке данных виновника, воспользуйтесь онлайн-сервисами для сравнения и расчёта — это экономит время и помогает сделать осознанный выбор. В нужный момент быстрый доступ к информации помогает выиграть время и деньги.
Надеюсь, этот материал дал чёткое понимание, какие права имеет потерпевший при ДТП по ОСАГО и как ими пользоваться на практике. Помните: грамотные действия с момента происшествия и корректный пакет документов — ваши главные союзники в борьбе за справедливое возмещение.