Повреждение имущества из‑за автомобиля всегда преподносит неприятный сюрприз: дверь гаража, забор соседа или витрина магазина — ответственность водителя лежит на ОСАГО. В этой статье я подробно объясню, какие шаги надо предпринять, какие документы собрать, как проходит экспертиза и выплата, и что делать, если страховая занижает сумму или отказывает.
Краткая суть: что покрывает ОСАГО и кто получает выплату
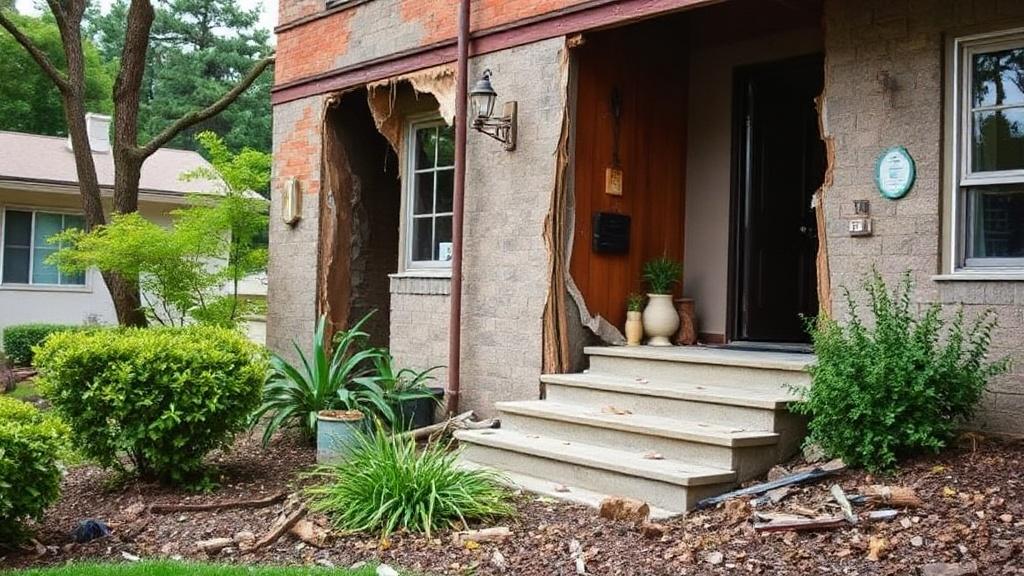
ОСАГО — это страхование гражданской ответственности владельца ТС. Полис возмещает ущерб, причинённый третьим лицам: повреждена чужая машина, ограждение, фасад дома, имущество в гараже и т.д. Сам ущерб владельцу виновного авто ОСАГО не покрывает — для этого нужен КАСКО.
Важно понимать разницу: ОСАГО платит пострадавшему (потерпевшему). То есть если вы — владелец повреждённого имущества, вы обращаетесь в страховую виновника. Если вы виновник — действуйте по обязательствам полиса и помогайте собрать документы для выплат.
Если вы хотите быстро сравнить варианты и оформить полис для предотвращения рисков, можно посмотреть информацию на https://zaceni.ru/osago
Первые действия на месте и сразу после повреждения
Порядок действий влияет на итоговую выплату. Сразу зафиксируйте факт повреждения: фото, видео с разных ракурсов и временными метками, сохраните показания свидетелей. Это основа доказательной базы.
Если имело место ДТП, вызывайте наряд ГИБДД и не решайте спор устно на месте. Протокол полиции — ключевой документ при обращении в страховую. Если происшествие не связано с дорожно-транспортным происшествием, но автомобиль стал причиной повреждений (например, заезд на частную территорию), всё равно фиксируйте факт и контакт владельца машины.
Когда контакт виновника известен, уведомите его и его страховщика. При отсутствии спора виновник обязан предоставить данные полиса для подачи заявления. При необходимости полис можно быстро оформить или проверить через сервисы — оформИть ОСАГО удобно через онлайн‑сервисы, например на сайте оформить ОСАГО.
Документы, которые потребуются для подачи заявления
Чем полнее пакет документов вы соберёте, тем быстрее страховая откроет дело и назначит выплату. Обязательные документы чаще всего включают:
- копия полиса ОСАГО виновника (или его номер и данные страховщика);
- протокол/справка из ГИБДД при ДТП;
- заявление о страховом случае от пострадавшего;
- фото и видео повреждений, места и обстоятельств;
- документы, подтверждающие право собственности на повреждённое имущество (чеки, договоры, инвентарные описи);
- оценка ущерба или смета ремонта (если есть);
- паспорта и контактные данные участников и свидетелей.
Иногда страховщик запросит дополнительные бумаги: квитанции на ранее выполненные ремонты, техническое заключение эксперта или справку о рыночной стоимости утраченного имущества.
Таблица: быстрый чек‑лист документов
| Документ | Зачем нужен |
|---|---|
| Протокол ГИБДД | Подтверждает обстоятельства происшествия и виновность |
| Фото/видео | Визуальные доказательства повреждений |
| Смета ремонта/чек | Основание для расчёта суммы возмещения |
| Документы на имущество | Доказывают права пострадавшего и стоимость утраты |
Как страховая исследует ущерб: экспертиза и калькуляция
После получения заявления страховщик открывает страховое дело и назначает экспертизу. Эксперт оценивает характер повреждений, стоимость ремонта или восстановления, а также проверяет наличие причинно‑следственной связи между происшествием и ущербом.
Варианта два: экспертизу организует сама страховая, либо пострадавший привлекает независимого оценщика и предоставляет отчёт. Независимая экспертиза полезна, если есть подозрения на занижение оценки. Страховая может предлагать направление на ремонт у партнёров — это называется «натурный ремонт». В таком случае вы получаете ремонт у авторизованной станции, а не денежную выплату.
Выбор между денежной выплатой и направлением на ремонт — стратегический. Денежный расчёт удобен, когда хотите свободно распоряжаться средствами, но страховая может предложить меньшую сумму, нежели смета у независимого оценщика.
Типичные методики оценки ущерба
Эксперты используют прайс‑лист на запасные части и работы, учитывают износ деталей и региональные коэффициенты стоимости труда. В проблемных случаях страховщик может потребовать дополнительную проверку или согласовать смету с сервисом партнёром.
Если вы не согласны с результатом экспертизы страховщика, закажите независимую оценку и приложите её к жалобе — это усилит позицию при переговорах или в суде.
Сроки выплат и причины задержек
Страховые компании обязаны рассмотреть документы и принять решение в разумные сроки, но на практике сроки зависят от полноты пакета, сложности экспертизы и внутренних процедур страховщика. В простых случаях выплата может быть произведена в течение двух‑трёх недель после получения всех документов.
Типичные причины задержек: неполный пакет документов, спор о виновности, необходимость независимой экспертизы, проверка обстоятельств происшествия, а также технические вопросы в бухгалтерии. Если страховая просит дополнительные подтверждения, постарайтесь оперативно их предоставить — это ускорит процесс.
Если вам нужен полис или проверка подлинности документа прямо сейчас, удобно воспользоваться онлайн‑сервисом ОСАГО — например, оформить через сервисы, представленные на странице https://zaceni.ru/osago
Что делать, если страховая отказывает или занижает сумму
Отказ в выплате или занижение суммы — не приговор. Первое действие пострадавшего — запросить письменное обоснование отказа. Это позволит понять, на чем основана позиция страховщика и какие документы добавить.
Дальше возможные шаги: направить повторное заявление с дополнениями, заказать независимую экспертизу, подать жалобу в регулятора (Банк России) или обратиться в Российский союз автостраховщиков. Если спор не решается, остаётся судебный путь — в суде вы сможете представить экспертизу и доказательства, подтверждающие размер ущерба.
При подготовке иска важно собрать полную доказательную базу: протокол ГИБДД, экспертные заключения, сметы, чеки и акт приёма работ. Юридическая помощь на этом этапе зачастую ускоряет результат и сокращает риски ошибок в процессуальных документах.
Практический чек при споре
- Потребовать письменный ответ от страховщика;
- Заказать независимую экспертизу и приложить отчёт к претензии;
- Направить жалобу в регулятор и в Российский союз автостраховщиков;
- При отсутствии результата — готовить иск в суд с расчётом всех расходов и убытков.
Натурный ремонт или денежная выплата: как выбрать
Страховая может предложить провести ремонт на её СТО‑партнёре или выплатить деньги. Натурный ремонт устраняет проблему без ваших прямых трат, но иногда сроки и качество работ не устраивают пострадавших. Денежная выплата даёт свободу выбора мастерской и материалов, однако требует честной оценки стоимости ремонта.
Перед согласием на натурный ремонт уточните гарантию на работы, список используемых запчастей и сроки ремонта. Если планируете денежную выплату — поинтересуйтесь методикой расчёта и требуйте прозрачную смету.
Если нужно оперативно найти оптимальный полис и сравнить предложения страховщиков, сервисы расчёта помогут выбрать подходящий вариант — например, посмотреть предложения и выгодные условия на сайте zaceni, чтобы заранее минимизировать риски:
https://zaceni.ru/osago
Типичные ошибки пострадавших и как их избежать
Практика показывает несколько повторяющихся ошибок, которые дорого стоят:
- отсутствие фото/видео с места происшествия; это ослабляет позицию при споре;
- договариваться «на месте» без оформления документов; устные договорённости часто не выполняются;
- подписание бумаг страховщика, не прочитав условий; в них могут быть пункты, ухудшающие ваши права;
- опоздание с обращением в страховую; чем раньше подадите заявление, тем проще отследить обстоятельства;
- погодить с независимой экспертизой; лучшие результаты получают те, кто сразу фиксирует и оценивает ущерб.
Избежать большинства проблем можно, следуя простому алгоритму: зафиксировать факт, вызвать полицию (если нужно), собрать доказательства и как можно раньше обратиться в страховую с полным пакетом документов.
Мини‑кейсы из практики
Кейс 1: Упало дерево на гараж — владелец гаража предъявил претензию к водителю грузовика, который проезжал рядом и по касательной зацепил ветку. Владелец собрал фото, свидетелей и показания ГИБДД. Страховая виновника сначала занижала сумму, но после независимой экспертизы выплатила полную стоимость восстановления ворот и ремонта крыши.
Кейс 2: Повреждена витрина магазина при манёвре фургона. Собственник подписал акт с виновником на месте и получил небольшую компенсацию наличными. Позже оказалось, что предложенной суммы не хватило на замену стеклопакета и установку рам, а получить доплату было невозможно — устное соглашение оформили некорректно. Вывод — всегда обращаться в страховую и оформлять всё документально.
Как подготовиться заранее: профилактические меры
Лучшее возмещение — это отсутствие споров. Проверьте полисы ОСАГО других водителей, с которыми часто взаимодействуете (аренда, доставка), и по возможности оформляйте дополнительное страхование для дорогих объектов недвижимости. Привязка к онлайн‑сервисам упрощает проверку подлинности полиса и ускоряет оформление — многие предпочитают ОСАГО онлайн и сравнение предложений через агрегаторы.
Если вам важно быстро и удобно сравнить варианты и оформить полис, полезно посетить страницу с инструментами расчёта и подбора на https://zaceni.ru/osago
Ответы на популярные вопросы
Вопрос: Можно ли получить выплату, если виновник не признал вину на месте?
Ответ: Да, если есть доказательства (протокол ГИБДД, свидетели, записи видеонаблюдения). Иногда требуется судебное решение, подтверждающее виновность, но чаще доказательства и экспертиза достаточно.
Вопрос: Что делать, если страховщик требует подписать акт приёма‑передачи работ с меньшей суммой?
Ответ: Не подписывайте, пока не согласовали все пункты и не получили письменную мотивировку расчёта. Подпись без подтверждения фиксирует согласие и усложнит последующий спор.
Вопрос: Можно ли подать заявление в страховую, если прошло несколько месяцев?
Ответ: Обращаться нужно как можно скорее. Некоторые позиции страховщиков зависят от сроков уведомления, поэтому задержка усложняет подтверждение обстоятельств происшествия.
Пошаговый алгоритм действий для пострадавшего
- Фиксация: фото, видео, свидетели; при ДТП — вызов ГИБДД и получение протокола.
- Сбор документов о собственности и первичных расходах.
- Подача заявления в страховую компании виновника с полным пакетом документов.
- Ожидание экспертизы; при несогласии — независимая оценка.
- Получение предложения по выплате или направлению на ремонт; принятие решения.
- При споре — письменное требование, жалоба в регулятор и, при необходимости, иск в суд.
Если вам нужно быстро подобрать полис и снизить будущие риски при повреждении имущества, сервисы сравнения и оформления ОСАГО помогут выбрать оптимальный вариант. Один из таких ресурсов — ОСАГО онлайн, где можно сравнить предложения и оформить документ за короткое время.
Для многих владельцев имущества важно не только получить выплату, но и сделать это быстро и с минимальными нервами. Опытный подход — собрать доказательства, не подписывать сомнительные акты и в спорных случаях привлекать независимую экспертизу.
Если вы планируете внимательно подойти к оформлению полиса, сравнить условия и тарифы — посмотрите варианты и инструменты расчёта на zaceni, чтобы выбрать оптимальное решение заранее и защитить своё имущество от возможных рисков: https://zaceni.ru/osago
Наконец, если страховая фирма затягивает процесс или отказывает без очевидной причины, не оставляйте ситуацию в покое: зафиксируйте отказ письменно, соберите дополнительные доказательства и двигайтесь по официальным каналам — регулятор, РСА и суд помогут восстановить ваши права. А чтобы снизить вероятность проблем в будущем, проверьте полис виновника и свои страховые защиты заранее.